- ゴルカンの下落原因は「金価格の大幅調整」であり、株式は上昇!
- レバレッジなしでオルカンと金を保有した場合の▲6.34%と比べ、ゴルカンは▲12.8%
- 下落時の非効率さはあるが上昇時の推進力にも期待し、買い増しも売却もせず現状維持
「Tracers MSCIオール・カントリー・ゴールドプラス(ゴルカン)」を設定日である2026年3月6日に購入して、8ヶ月が経過しました。
残念ながら、ゴルカンは運用開始直後の▲18%急落に続き、11月13日時点の基準価額も「8,101円(設定来▲18.99%)」と、厳しい含み損が続く展開となっています。
ここまでマイナスが続くと、このまま持っていても大丈夫かと、少し不安になる人もいるかもしれません。
株式と金の「逆相関によるクッション効果」自体は、月次の要因分解を見ると月単位でお互いのマイナスを相殺する形も見られ、ある程度は機能しています。そのため、商品の仕組み自体が破綻しているわけではなく、現在は金価格の調整局面がダイレクトに影響している状態です。
本記事では、公式の月次レポートから判明した「株・金・為替」の値動きに注目するとともに、なぜ金がここまで売られたのか、そしてレバレッジ2倍の効果はどう影響したのか、検証します。
✅ゴールドプラスシリーズの仕組みや特徴については、こちらの記事で詳しく解説しています。

ゴルカンの下落率
ゴルカン設定日である3月6日から11月13日のおよそ8ヶ月で、約19%の下落を記録しており、おおきな含み損を抱える結果となっています。
◆オルカン ゴールドプラスの基準価額
3/6時点:10,000円
11/13時点:8,101円
⇒下落率:▲18.99%
大きな上昇を期待して購入したファンドでしたが、残念ながら20%近いマイナスとなっています。
月次レポートから見る下落の要因
運用会社が公表した最新月次レポート(2026年4月〜9月)の要因分解データを紐解くと、下落の原因と、ファンドの仕組みが機能しているかどうか見えてきます。
以下の表は、オルカンゴールドプラス基準価額の変動要因の一覧表です。
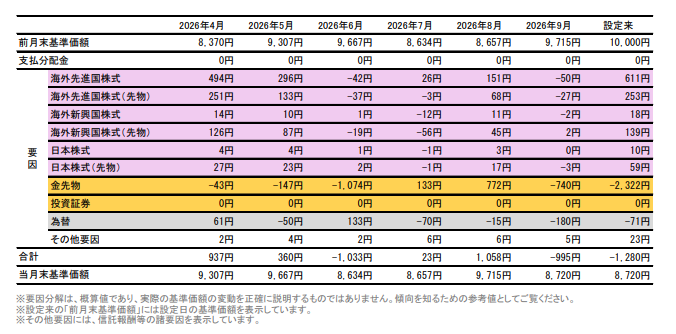
引用元:Tracers MSCIオール・カントリー・ゴールドプラス 月次レポート(9/30時点)
設定来の基準価額への影響額は、株式がプラス1,090円、金がマイナス2,322円、為替がマイナス71円です。
その他の要因を含めて、この期間の基準価額はマイナス1,280円(マイナス12.8%)となっています。
下落の主因は金の大幅低下
設定来の要因分解を見ると、海外先進国株や新興国株、日本株といった「株式=オルカン部分」は全体でプラス1,090円と、着実に値上がりしています。
一方で、金の寄与度は設定来で「マイナス2,322円」と、大きく下落しました。
株がしっかり稼ぎ出した利益を金の下落がすべて丸呑みしてしまい、全体を押し下げる結果となっています。
「為替の影響」はレバレッジ200%でも最小限
「レバレッジ200%」と聞くと為替変動リスクも倍増するイメージがありますが、設定来の為替要因によるマイナスは「-71円」にとどまっています。
月々の変動額で見ても、実際の為替の変動率と同程度になっていて、為替リスクは2倍にはなっていません。
先物差金決済を活用することで実質的な為替リスクは資産全体には及ばず、1倍以下に抑えられていることがわかります。
株式と金の「クッション効果」は?
金がここまで下げると単なるお荷物のように見えてしまいますが、月ごとの推移を見ると、株と金が互いのマイナスを補い合う動き(逆相関のクッション効果)はある程度は機能していることがわかります。
株式市場が軟調だった7月には、金がクッションとなって下支えする局面となり、4月や5月はその逆です。
とはいえ、一定の逆相関は見られるものの、金価格の下落圧力は強く足を引っ張っている印象は否めません。
金(ゴールド)の値下がりの原因は?
株が順調に伸びている一方で、ファンドの足を大きく引っ張る形となっているゴールド。
一般的に言われているのは、この期間の金市場にはいくつかの逆風が重なっていたようです。
①米国の金利動向やインフレ指標の影響: 金利を生まない資産であるゴールドは、米国の金利が高止まりしたり、利上げされる局面では相対的な価値が下落すること
②ドル高や外部環境の変化: 有事のドル買いや米ドルの強さが意識される中で、相対的に金価格が調整圧力を受けたこと
③これまでの上昇の反動: 2026年の3月までに金相場自体が大きく買われていた反動
なお、各国の中央銀行による買い入れなど金そのものの需要は底堅さを維持しているという情報もあります。
それでも金価格にとって、投資家の資金が入ってくるかどうかの影響は非常に大きく、今後投資家の資金が流入するかどうかが一つの注目点になりそうです。
レバレッジなしのファンドとの比較
レバレッジ2倍(株式100%+金100%)のゴルカンではなく、レバレッジなしのオルカンと金ファンドを1対1で買っていたら成績はどうだったのか。
ゴルカンと同じ3月6日~9月30日の騰落率を、レバレッジなしで投資した場合のリターンと比較してみます。
◆比較対象
・eMAXIS Slim 全世界株式(オール・カントリー)
・iシェアーズ ゴールドインデックス・ファンド(為替ヘッジなし)
どちらも円建て投資信託のため、為替は基準価額の変動に含まれています。
| 銘柄 | 3月6日(開始時) | 9月30日(基準日) | 期間リターン |
| eMAXIS Slim オルカン | ¥33,888 | ¥37,791 | +11.52% |
| iシェアーズ ゴールド(ヘッジなし) | ¥54,906 | ¥45,101 | ▲17.86% |
| 合計 | — | — | ▲6.34% |
この2本を同額保有した場合のリターンは、マイナス6.34%でした。
ゴルカンのマイナス12.8%と比べると下落率は抑えられています。
手数料や為替の影響度合いなど多少の違いはあるものの、レバレッジによる差は大きいものと考えられます。
この数値だけを見れば、この期間の下落局面における「レバレッジの非効率さ」は否定できません。
しかし、株も金も一方的に上昇する局面に入れば、レバレッジなしの投資信託を1対1で保有するケースを、大きく上回るスピードで資産を引き上げる設計になっています。
厳密に言えば、購入後に日々の値動きで「株式と金の比率」が1対1からズレていくため、この2本の合計がレバレッジなしの動きとイコールになるわけではありません。
ですが、ゴルカンのマイナス12.8%と比べると下落率はかなり抑えられていることが分かります。
ゴルカンの今後の運用方針
ゴルカンは、株式が順調に値上がりしている一方で、金価格の調整によって厳しい含み損を抱えていて、レバレッジなしで株式と金のファンドを保有した場合と比較しても、その成績は下回るものとなっています。
筆者にとって初めて保有したレバレッジ商品ですが、下落局面でのマイナスの膨らみ方や振れ幅を見ていると、「資産形成のコアとして資金を投じて長期間保有する商品ではない」というのが率直な感想です。
それでも売却も買い増しもせず、無理のない金額のまま『現状維持』を続けていく方針です。
いつか金価格が上昇トレンドに入れば、レバレッジの効果も相まって高い成長スピードを体感できることが期待されます。それまで気長に相場の循環を待とうと思っています。
まとめ|金の反発に期待
ゴルカンの運用開始から約8ヶ月が経過しました。
この期間を振り返ると、株式部分は比較的健闘してくれたものの、残念ながら金の価格が大幅下落していることが全体の足を大きく引っ張る結果となりました。
もともと金価格が高値圏にあったことに加え、利上げ局面では利息を生まない金の相対的な価値が下落しやすいという相場環境が、レバレッジの特性と相まって裏目に出てしまった形です。
一方で、上昇局面での巻き返し力を秘めているのもレバレッジ商品です。
大きく下げているところで購入を検討する場合は、無理のない金額の範囲で「サテライト枠」として、気長に金価格の上昇を待つのが理にかなった付き合い方だと考えています。
【重要事項】 当記事は情報提供を目的としており、特定の金融商品の勧誘を目的としたものではありません。投資には元本割れや為替変動のリスクがあり、過去の運用成績は将来を保証するものではありません。特に本記事で扱うレバレッジ型商品は、指標以上の投資成果を目指す性質上、価格変動が大きく下落局面で損失が急激に拡大するリスクや、中長期の保有で目標倍率から乖離(減価)する特性があります。 最終的な投資判断はご自身の責任において、十分な情報に基づいて行ってください。
